公司新闻
- 首 页
- >
- 公司新闻
- >
- 新闻详情
产品中心
有任何问题
立即联系我们!
027-86633356
Sales@fiberhtt.com
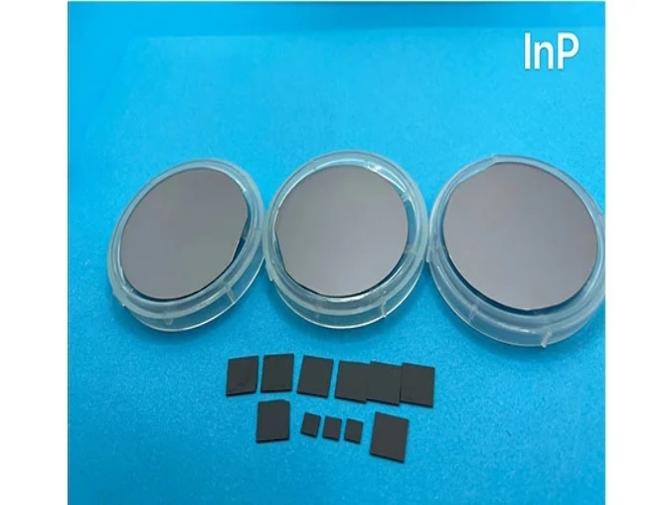
InP暴涨200% AI算力时代,谁在卡住光模块的"咽喉"?
2025年初至今,光模块产业链上游传来一个让所有厂商紧张的信号:InP(磷化铟)衬底价格疯涨。
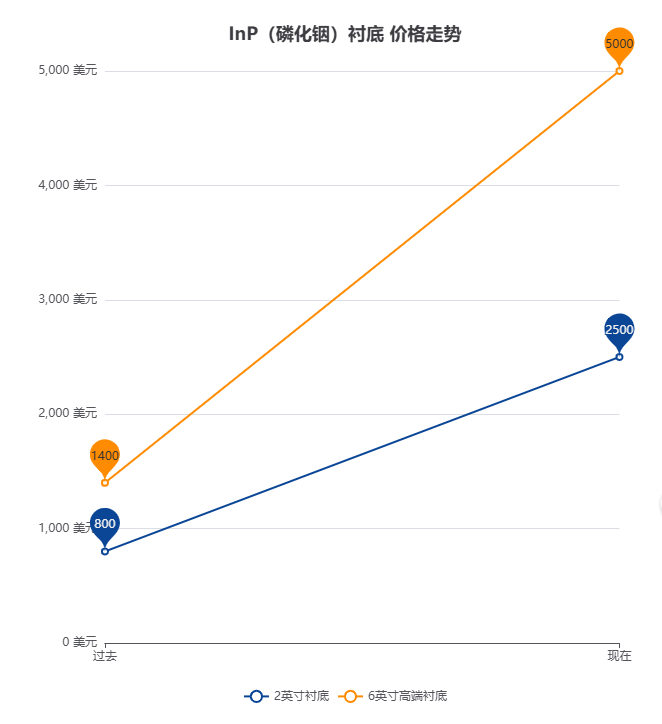
价格涨幅一览
▸ 2英寸通信级InP衬底:800美元 → 2300~2500美元,涨幅近190%
▸ 6英寸高端EML专用衬底:1400美元 → 5000美元以上,涨幅超250%
在800G/1.6T光模块加速放量、AI算力需求指数级增长的当下,InP这一材料为何突然成为卡住光模块"咽喉"的关键?
InP:光芯片的"黄金材料"
要理解InP为什么涨,首先要明白它为什么不可替代。
InP是Ⅲ-V族化合物半导体的核心代表,也是当前高速光芯片有源器件的首选主流材料。与硅等间接带隙半导体不同,InP具备三大核心特点:
发光量子效率极高,接近100%,属于直接带隙材料,电子跃迁时可直接辐射光子,能高效实现电光转换,是制作激光器、探测器的理想材料。
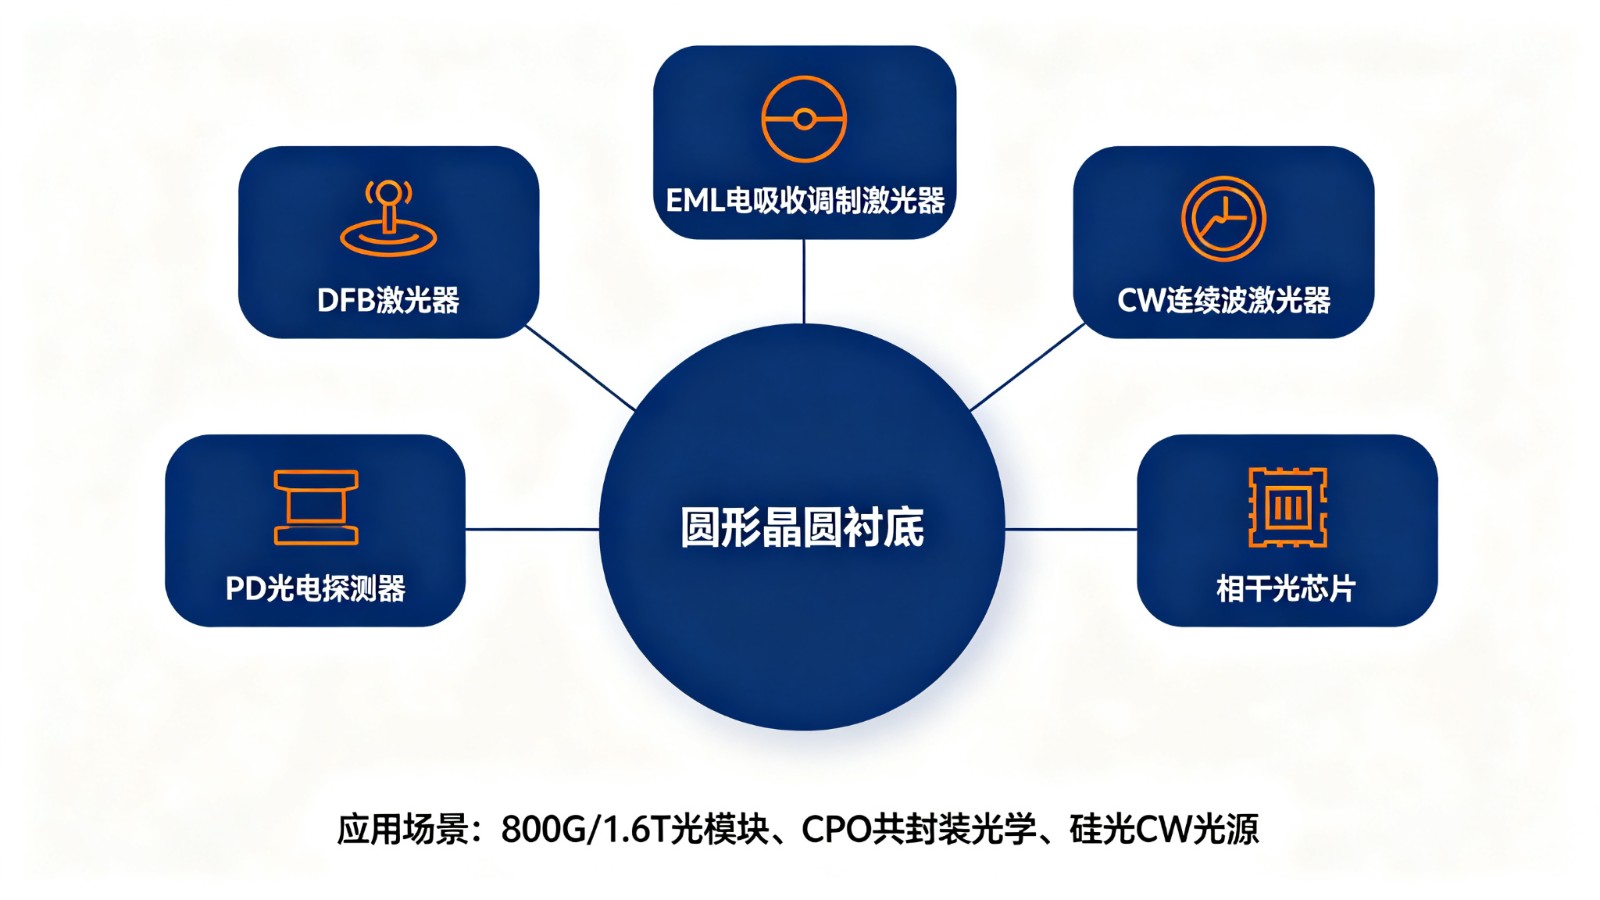
通信波段适配性优,可覆盖1310nm、1550nm等光通信核心低损耗波段,完美契合800G/1.6T高速光模块、CPO共封装光学的传输需求。
高频性能出色,电子迁移率高,能支撑高频信号调制,满足AI光互联对高速率、低延迟的核心要求。
无论是DML-DFB、EML,还是还是CW(连续波)激光器、PD光电探测器、相干光芯片,InP都是共同的技术基底。
供给端:铟的"伴生枷锁"
InP的核心原料是金属铟(In),而铟的供给有着几乎无法打破的刚性约束。
⛏️ 地壳丰度极低,且无独立可采矿床
铟的地壳含量仅0.1ppm,远低于铜、锌、铝。全球不存在任何具备工业开采价值的独立铟矿,铟100%伴生在闪锌矿、方铅矿、锡矿晶格中。1000吨锌矿石仅能提炼约1公斤粗铟。
全球具备经济开采价值的探明铟储量仅约1.6万吨,其中中国占约1.16万吨,占比超70%。
"伴生枷锁":铟价暴涨也无法单独扩产
95%以上的原生铟来自炼锌工序,冶炼厂不会因为铟涨价而去新建或扩产锌矿——锌的供需、价格和环保政策才是开采决策的核心。锌矿减产、检修、环保限产,铟就同步减产。
2024—2025年,全球精炼铟总产量仅约1080~1100吨/年,年增速不足1%。
再生铟的补充也存在天花板。再生铟主要来自ITO废靶、旧显示屏,仅能满足低端场景;ITO领域回收率已达60%~75%,提升空间极小;废旧InP光芯片回收难度高、提纯成本昂贵。而半导体级7N/8N高纯铟无法依靠再生料制备,只能用原生铟精炼。
需求端:三赛道抢铟,InP承压
ITO显示面板 占比70%~80%
手机、电视、平板的LCD/MiniLED屏幕透明导电膜需求稳定刚性,长期消耗全球绝大多数铟,暂无低成本替代材料。
HJT异质结光伏 增速100%+
HJT电池TCO薄膜单GW耗铟约250~300kg,耗铟量远高于传统光伏电池路线。2026年全球HJT产能突破500GW,大幅分流高纯铟原料。
InP光芯片(AI算力) 增速40%~50%
1310/1550nm DFB、EML、PD芯片、CPO硅光引擎都必须使用高纯铟合成InP单晶衬底。2027年全球InP衬底需求预计达340万片,对应铟需求超160吨(含外延、切割、良率损耗等全流程),且只能使用7N~8N超高纯铟。
产业端:合成难、扩产慢
即便原料问题解决,InP自身的合成与产能扩张也是一道极难跨越的门槛。
"热力学死结":铟和磷根本不想结合
铟熔点仅156℃,而磷在280℃就沸腾气化且极易燃、剧毒。要合成InP单晶需要温度超过1000℃,但磷在280℃就会全部跑光。因此InP必须在高压釜中以20~30个大气压、1070~1100℃的条件下进行,设备极端昂贵且危险。
化学配比极难控制,良率仅20%~40%
InP是严格的1:1原子比化合物,温度波动5℃就可能导致配比偏移,整炉报废。InP是脆性材料、热导率差,降温稍快就会因内部应力开裂。通信级InP单晶良率通常仅20%~40%,6英寸良率更低。
对比:硅单晶良率90%+,GaAs良率70%+ —— 这就是难度差距。
产能扩张的速度远远跟不上需求。新建一条InP衬底产线完整落地需要2.5~3年,长晶炉、MOCVD设备交付周期长达18~24个月。
CPO异质键合:为数不多的缓解手段
CPO硅光方案将InP衬底剥离、抛光再生,单衬底可循环2~3次,把单位带宽铟消耗量降低约60%。这也是云厂商大力推广CPO的核心材料降本逻辑之一。但CPO大规模商用仍需时间,短期内难以扭转InP紧缺的大局。
结语:结构性紧缺下,需提前布局
InP价格暴涨,本质上不是一次简单的供需错配,而是资源稀缺、供给刚性、多赛道抢量、合成壁垒四重因素叠加的结构性紧缺。在AI算力需求持续攀升的背景下,这一局面大概率将长期维持。
对光模块厂商而言,InP衬底的稳定供应将直接影响成本控制和交付能力。提前锁定长单、探索CPO等降本路径、加强与上游材料厂商的协同,或许是应对这一轮"材料卡脖子"的关键举措。
持续追踪光模块产业链前沿动态与技术趋势
注:①全球精炼铟产量(1080~1100吨/年)为产业链调研口径,USGS公开统计口径约820吨,两者统计范围不同;
②InP衬底对应铟需求量含外延、切割、良率损耗等全流程估算;
③其余数据综合自行业公开报告及产业链调研,具体以各机构正式发布为准。